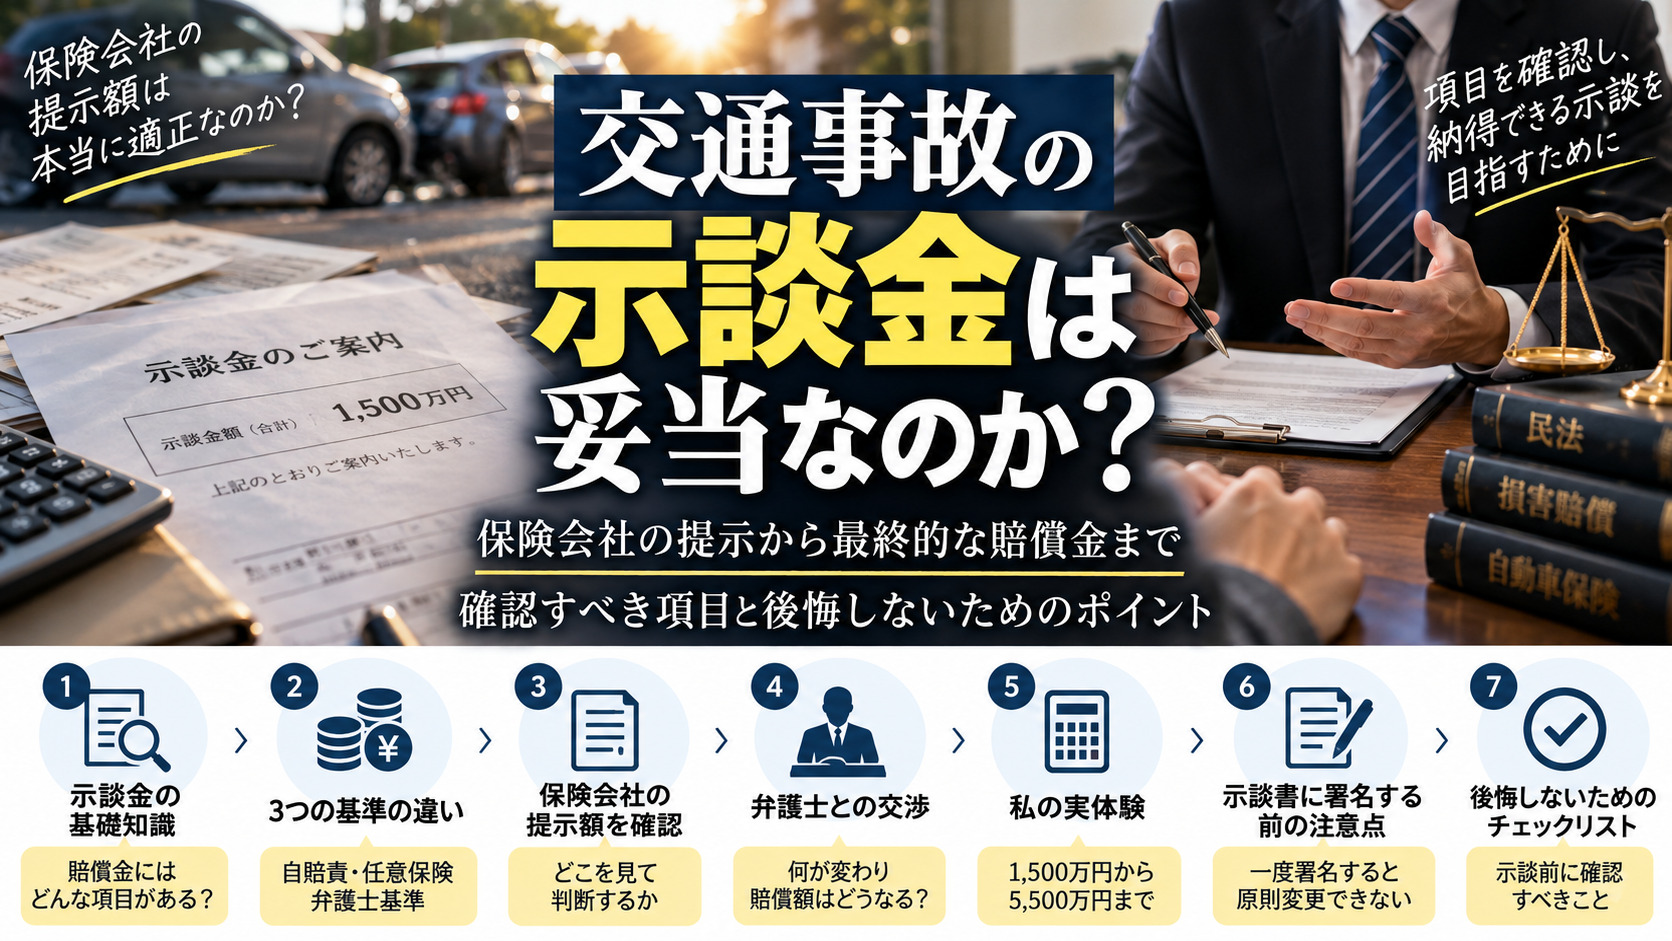
交通事故で治療が終わり、後遺障害の認定も進むと、相手方の保険会社から示談金の提示を受けることがあります。
その金額を見て、どう判断すればよいのでしょうか。
「保険会社が計算したのだから、正しい金額なのだろう」
「早く事故の問題を終わらせたい」
そう考える方もいるかもしれません。
しかし、提示された金額が、自分の損害に見合ったものなのかは、署名する前に確認する必要があります。
私自身、交通事故で骨盤や大腿骨に大きなけがを負い、手術、入院、リハビリを経験しました。後遺障害も残りました。
症状固定後、保険会社から提示された金額は約1,500万円。
最終的には、弁護士による交渉を経て、自賠責保険から受け取った分も合わせて約5,500万円という結果になりました。
ただし、これは私個人の事故の結果です。誰でも同じように増額されるという話ではありません。
この記事では、示談金を提示されたときに確認したい項目と、私が提示額を受け入れなかった理由をお伝えします。
1.示談金を提示されても、すぐに署名する必要はない
交通事故の示談とは、事故による損害について、当事者間で賠償内容を合意することです。
示談が成立すると、原則として、合意した内容を後から変更したり、追加の賠償を請求したりすることは難しくなります。
そのため、示談書や免責証書が届いたら、金額だけでなく、賠償項目や合意内容を確認することが重要です。
保険会社から提示を受けたからといって、その場ですぐ署名しなければならないわけではありません。
疑問がある場合は、計算根拠の説明を求めたり、交通事故に詳しい弁護士へ相談したりすることができます。
2.交通事故の賠償金には、どのような項目があるのか
交通事故の賠償金は、単に「慰謝料」という一つの項目で決まるわけではありません。
事故の状況やけがの程度、仕事への影響などによって、対象になる項目が異なります。
代表的なものには、次のような項目があります。
治療関係費
事故によるけがの治療費、入院費、必要な通院交通費などです。付添費や将来の治療・介護に関する費用が問題になる場合もあります。
入通院慰謝料(傷害慰謝料)
けがによる入院や通院で受けた精神的苦痛に対する賠償です。入院期間や通院期間、実際の治療状況、けがの内容などが関係します。
休業損害
事故によって仕事を休まざるを得ず、収入が減少した場合などの損害です。
後遺障害慰謝料
事故による障害が残ったことに対する精神的苦痛への賠償です。認定された後遺障害等級などが関係します。
後遺障害逸失利益
後遺障害によって、将来得られたはずの収入が減ると考えられる場合の損害です。事故前の収入、労働能力への影響、年齢などが計算に関係します。
これらのほかにも、事故の内容によって請求できる損害があります。
重要なのは、自分の事故で何が賠償対象になっているのか、逆に何が計上されていないのかを確認することです。
3.なぜ慰謝料や賠償額の計算結果が違うのか
交通事故の慰謝料を調べると、「自賠責基準」「任意保険会社の基準」「弁護士基準(裁判基準)」という言葉を目にします。
自賠責基準は、自賠責保険の支払基準です。補償には限度額などの定めがあります。
任意保険会社の基準は、各保険会社が示談交渉で用いる計算の考え方です。具体的な算定方法がすべて公開されているわけではありません。
**弁護士基準(裁判基準)**は、過去の裁判例などを踏まえ、弁護士が賠償額を検討する際に参考にする基準です。
同じ事故でも、どの基準を用いるか、どの損害を認めるかによって金額が異なることがあります。
ただし、弁護士基準で計算すれば必ずその金額を受け取れるわけではありません。実際の賠償額は、事故の証拠、後遺障害の内容、過失割合、交渉や裁判の結果などによって変わります。
だからこそ、提示された総額だけではなく、その金額がどのように計算されたのかを確認する必要があります。
4.私は自分でおおよその賠償額を計算していた
私が交通事故に遭ったあと、最も不安だったことの一つが、これからの生活でした。
身体が元どおりにならないかもしれない。
以前のように働けるかどうかも分からない。
妻や子どもたちの生活もあります。
そんな状況だったので、私は事故の賠償について、自分でも調べていました。
調べたのは、入院や通院に関する慰謝料、入院・通院の期間、後遺障害等級による賠償額などです。
当時は、後遺障害9級の場合を前提に、おおよその金額を計算したこともありました。
もちろん、すべての賠償項目を理解していたわけではありません。
法律の専門家でもありません。
それでも、調べられる範囲で数字を積み上げると、自分なりに「これくらいではないか」という目安ができました。
その後、症状固定を迎え、保険会社から賠償額の提示が届きました。
約1,500万円。
その数字を見たとき、私は納得できませんでした。
単に金額が少ないと感じたのではありません。
それまでに調べて計算していた金額と、大きな隔たりがあったからです。
5.約1,500万円の提示を受け入れなかった理由
ここで一つ、時系列を正確にお伝えしておきます。
私は、約1,500万円という提示を見てから慌てて弁護士を探したわけではありません。
弁護士と正式に契約したのは、症状固定になる直前でした。
その後、保険会社から提示された賠償額を確認し、納得できないという判断をしました。
私が問題だと考えたのは、事故によって残った障害と、その後の生活への影響に対して、提示された金額が十分なのかということでした。
私は骨盤や大腿骨を骨折し、手術とリハビリを経験しています。
後遺障害の認定も受けました。
事故前と同じ身体には戻れません。
仕事にも影響が残りました。
こうした事情を踏まえ、自分が調べてきた数字と提示額を比べると、そのまま受け入れることはできなかったのです。
ただし、私の計算がすべて正しかったという意味ではありません。
自分で調べた数字を持っていたからこそ、疑問を持ち、専門家と確認する必要があると考えられた。
これが、私の経験から伝えたいことです。
6.示談交渉で、私が望んでいたこと
提示額に納得できなかった私は、必要であれば裁判になっても仕方がないと考えていました。
しかし、最初から裁判をしたかったわけではありません。
事故からすでに長い時間が経っていました。
入院、手術、リハビリ、仕事への影響、保険会社とのやり取り。
その一つひとつに向き合い続けることは、決して簡単ではありませんでした。
できることなら、納得できる金額で示談を成立させ、事故の賠償問題に区切りをつけたい。
それが私の考えでした。
弁護士との話し合いでは、どこまで交渉するのか、どのような結果を目指すのかについて、自分の考えも伝えました。
交渉の結果、保険会社との賠償交渉による金額は約5,000万円となり、それ以前に受け取っていた自賠責保険からの分を合わせると、およそ5,500万円になりました。
最初の提示額との差は大きなものでした。
ただし、ここで注意してほしいことがあります。
最初の提示額と最終額を、条件をそろえず単純比較してはいけないということです。
すでに受け取ったお金の扱い、認定された後遺障害の内容、損害項目、過失相殺、弁護士費用などによって、比較する数字の意味が変わります。
私の場合も、約1,500万円という提示額は、それまでの内払いなどを清算した後の提示額でした。
約5,500万円という数字は、弁護士費用などを差し引いた最終的な手取り額を示すものではありません。
誰かの賠償額と比較する場合にも、この違いには注意が必要です。
7.示談書に署名する前に確認したいこと
保険会社から示談書や賠償額の計算書が届いたら、次の点を確認しておくとよいと思います。
- 賠償項目:治療費、休業損害、入通院慰謝料、後遺障害慰謝料、逸失利益など、自分の事故に関係する項目が適切に検討されているか。
- 計算根拠:入通院期間、収入、後遺障害等級、労働能力への影響などが、どのように計算に使われているか。
- 過失割合:事故の責任割合がどう扱われ、賠償額から何が差し引かれているか。
- 既払い金・控除額:すでに受け取った休業損害や自賠責保険金などが、どのように清算されているか。
- 実際の受取額:提示総額と、弁護士費用などを差し引いた手取り額がどう違うか。
- 示談の条件:示談成立後に追加請求ができなくなる範囲など、合意書に何が書かれているか。
分からない項目があれば、署名前に説明を求めることが大切です。
特に後遺障害が残った場合、将来の仕事や収入への影響は長く続く可能性があります。
一度の示談が、その後の生活に関わることを忘れないでほしいと思います。
8.約5,500万円という結果を聞いて、私が思ったこと
最終的な賠償交渉の結果は、妻と一緒に弁護士事務所で聞きました。
妻は安堵していました。
事故以来、妻には大きな負担をかけていました。
子どもたちのこと、家計のこと、私の身体のこと。
私が働けなくなっても、家族の生活は続いていました。
約5,500万円。
最初に提示された金額から考えれば、大きく変わった結果です。
しかし、私の中にあったのは、単純な喜びではありませんでした。
「こんなもんか」
そして、
「ようやく終わることができる」
そんな気持ちでした。
お金を受け取ったからといって、失った身体が戻るわけではありません。
事故前の生活がそのまま戻ってくるわけでもありません。
それでも、長く続いた賠償交渉に区切りをつけられることは、私にとって大きな意味がありました。
9.最後に――示談金は、金額だけで判断しないでほしい
交通事故の賠償金について、私が伝えたいことは一つです。
保険会社から提示された金額を、そのまま正しいものだと決めつけないでほしい。
もちろん、すべての提示額が不適切だという意味ではありません。
しかし、示談を成立させる前に、何に対する賠償なのか、どのような計算でその金額になったのかを確認することはできます。
私自身、最初から法律に詳しかったわけではありません。
調べられる範囲で情報を集め、自分なりに計算し、分からない部分を専門家に相談しました。
結果として、最初の提示とは大きく異なる金額で示談することになりました。
それでも、私が本当に望んでいたのは、大きな賠償金を得ることではありませんでした。
事故によって変わってしまった身体と生活に対して、納得できる形で区切りをつけることでした。
もし今、保険会社から示談金を提示されて迷っているなら、署名する前に一度、その内容を確認してみてください。
示談は、事故の賠償問題を終わらせる大きな判断です。だからこそ、急がず、納得できる材料をそろえて判断してほしいと思います。
※この記事は筆者の交通事故体験と一般的な制度の説明をまとめたものです。個別の賠償額や示談条件については、交通事故に詳しい弁護士などの専門家にご確認ください。

コメント